Live-Casino mit Giropay und Nachfolger-Methoden: wo Bank-Direkt-Zahlung erlaubt und wo limitiert war
 Verfügbar in DE
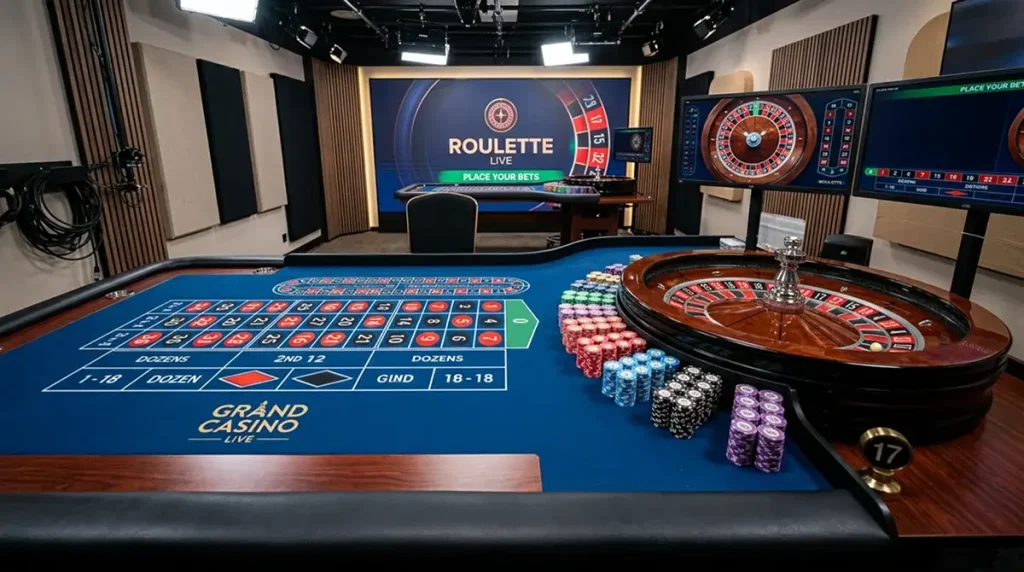
Es gibt im deutschen Glücksspielrecht eine Eigenheit, die sich kaum aus dem Marketing-Material ableiten lässt: das Live-Casino-Segment ist regulatorisch eine andere Welt als virtuelle Slots. Wer mit Giropay einen Live-Roulette-Tisch bezahlen wollte, traf auf eine völlig andere Rechtslage als beim virtuellen Automatenspiel — und genau diese Differenz prägt bis heute, welche Bankmethoden in welchen Live-Segmenten zum Einsatz kommen. Wer den Markt verstehen will, muss diese Trennung kennen.
Live-Casino im deutschen Lizenzrahmen
Eine Anekdote aus einem Compliance-Workshop 2023: ein Anwalt aus Berlin erklärte einer Gruppe von Casino-Operatoren, dass die Frage „Ist Live-Roulette in Deutschland legal?“ nicht binär beantwortet werden könne. Die korrekte Antwort lautet: in einigen Bundesländern ja, in anderen nein, und in den meisten gar nicht — weil die Lizenz dort nicht erteilt wurde. Diese föderale Struktur ist eine Eigenheit des deutschen Glücksspielrechts, die international oft Verwunderung auslöst.
Während virtuelle Automatenspiele und Online-Poker bundesweit nach dem GlüStV 2021 reguliert sind, fallen klassische Casino-Tischspiele — Roulette, Blackjack, Baccarat, Live-Casino-Streams — in die Zuständigkeit der einzelnen Bundesländer. Jedes Land kann eigene Online-Casino-Lizenzen für diese Spielarten erteilen, muss es aber nicht. Die Praxis ist deutlich überschaubarer, als das Theorie-Modell vermuten lässt.
Stand 26. Mai 2025 hatten nur Schleswig-Holstein und Bayern Online-Casino-Lizenzen für klassische Tischspiele erteilt — insgesamt 5 legale Online-Casino-Operations. Diese fünf Operations sind die einzigen legalen Live-Casino-Anbieter im deutschen Markt. Wer in einem anderen Bundesland wohnt und auf einem schleswig-holsteinischen Anbieter spielt, bewegt sich rechtlich auf dünnem Eis — die Lizenz gilt formal nur für Spieler aus dem lizenzierenden Bundesland.
Diese Eigenheit der föderalen Zuständigkeit ist ein Erbe der Glücksspielregulierung vor dem GlüStV 2021. Während virtuelle Slots und Sportwetten 2021 bundesweit harmonisiert wurden, blieb die Zuständigkeit für klassische Tischspiele bei den Ländern. Eine politische Reform, die diese Asymmetrie beheben würde, steht in jeder Reform-Diskussion zur Sprache, kommt aber nicht zustande, weil die wirtschaftlichen Interessen der Länder zu unterschiedlich sind. Schleswig-Holstein, das in diesem Feld den Vorsprung hat, hat wenig Interesse, ihn zugunsten einer Bundesregelung aufzugeben.
Schleswig-Holstein und Bayern als Sonderfälle
Hier wird die Lage konkret. Im Jahr 2024 wurden in Schleswig-Holstein vier private Online-Casino-Lizenzen erteilt — für Roulette, Blackjack und Live-Casino. Diese Lizenzen sind das Ergebnis einer Pilot-Erprobungsphase, die das Bundesland bereits 2011 gestartet hatte und seitdem mehrfach erweitert hat. Bayern hat 2024 nachgezogen und eine eigene Online-Casino-Lizenz vergeben, allerdings unter eigenen Bedingungen.
Diese fünf legalen Live-Casino-Operations sind aus regulatorischer Sicht spannend, weil sie ein Testlabor darstellen. Sollte sich das Modell langfristig bewähren, könnten weitere Bundesländer nachziehen. Die GlüStV-Reform, die für 2026 oder 2027 angedacht ist, wird voraussichtlich die föderale Zuständigkeit für Online-Tischspiele in irgendeiner Form vereinheitlichen. Bis dahin bleibt der Live-Casino-Markt strukturell klein.
Was Spieler aus anderen Bundesländern oft fragen: gibt es Wege, legal an einem schleswig-holsteinisch lizenzierten Live-Tisch zu spielen, obwohl der Wohnsitz nicht dort ist? Die Antwort ist eindeutig und unbequem — nein. Die Lizenz ist räumlich gebunden. Wer aus Bayern in einem Schleswig-Holstein-lizenzierten Live-Casino spielt, befindet sich in derselben Lage, wie wenn er den schleswig-holsteinischen Spielbankbesuch ohne Ausweis machen würde: die Anbieter würden ihn nicht zulassen, weil die Lizenz seine Teilnahme nicht abdeckt.
Für die Bankmethoden-Frage hat das eine wichtige Konsequenz. Die fünf legalen Live-Anbieter arbeiten mit denselben Methoden wie die virtuellen Slot-Anbieter — SEPA Instant, Trustly, Klarna Sofort, Karten. Es gibt keine Live-Casino-spezifischen Zahlungswege. Der Spieler erlebt die Einzahlung identisch, das Spielprodukt selbst ist allerdings regulatorisch und steuerlich eine andere Welt.
Giropay für Live-Segmente historisch
Während Giropay aktiv war, bis Ende 2024, gehörte die Methode zur Standard-Auswahl in den damals lizenzierten schleswig-holsteinischen Live-Casinos. Die TAN-Bestätigungsmechanik funktionierte identisch, ob ein Spieler einen virtuellen Slot oder einen Live-Roulette-Einsatz finanzierte. Die Bankschiene war methodenneutral gegenüber dem Spielprodukt.
Was sich allerdings unterschied, war die steuerliche Behandlung. Auf Live-Tischspiele wird nicht die 5,3-Prozent-Einsatzsteuer erhoben, die für virtuelle Slots, Sportwetten und Online-Poker gilt. Live-Roulette und Live-Blackjack unterliegen einer anderen Besteuerung, die sich am Bruttospielertrag orientiert. Für den Spieler ist das im laufenden Spiel nicht direkt sichtbar, aber es schlägt sich in den effektiven Auszahlungsquoten nieder — Live-Tischspiele können in lizenzierten Casinos höhere effektive RTPs anbieten als virtuelle Slots.
Die anbieterübergreifenden Limits aus § 6c GlüStV greifen auch im Live-Casino. Das 1 000-Euro-Monatslimit gilt unabhängig vom Spielprodukt — wer in einem Live-Roulette eingezahlt hat, hat das Limit für virtuelle Slots im selben Monat geringer. Diese Verzahnung ist regulatorisch konsequent und für Spieler manchmal überraschend, wenn sie zwischen den Spielsegmenten wechseln.
Bankmethoden bei Live-Spielen heute
2026 sind die fünf legalen schleswig-holsteinischen und bayerischen Online-Casinos mit Live-Tischen vollständig auf die Bank-direkten Nachfolger von Giropay umgestellt. SEPA Instant ist die dominante Schiene, mit Trustly und Klarna Sofort als Aggregatoren-Alternativen. Die Auszahlungslogik ist mit der Method-Matching-Pflicht verknüpft — wer auf einem Live-Tisch gewonnen hat, sieht die Auszahlung typischerweise auf dem Konto, von dem auch eingezahlt wurde.
Eine technische Eigenheit der Live-Segmente: die Einzahlungen erfolgen oft mitten in einer laufenden Spielsitzung. Der Spieler ist im Live-Stream, sein Saldo nähert sich der Null, eine Nachzahlung ist gewünscht. Hier zeigt sich die Stärke der Bankmethoden mit SEPA-Instant-Rückendeckung. Die Gutschrift erfolgt binnen Sekunden, der Spieler kann ohne langen Wechsel zurück zum Tisch — was im Hintergrund regulatorisch durch die EU-Instant-Payments-Regulation seit Januar 2025 verpflichtend ist.
Diese Echtzeit-Nachzahlung hat ihre Schattenseite. Wer in einer hektischen Sitzung mehrere Nachzahlungen tätigt, riskiert das anbieterübergreifende LUGAS-Limit zu erreichen, ohne es bewusst zu merken. Die Schnelligkeit der Methode macht es psychologisch leichter, viele kleine Beträge nachzuschieben — was in der Summe das gleiche ist wie eine große Einzahlung am Anfang, aber sich anders anfühlt. Spielerschutz greift hier nicht über das Tempo, sondern über das harte Monatslimit von 1 000 Euro pro Spieler.
Was nicht funktioniert: Live-Casino auf nicht-lizenzierten Anbietern mit Bankmethoden. Hier wird die regulatorische Lage scharf. Wer auf einem Schwarzmarkt-Anbieter Live-Tischspiele spielt und über eine deutsche Bank einzahlt, gerät in einen rechtlich grauen Bereich, in dem nicht nur die Anbieter-Lizenz fehlt, sondern auch der Schutz durch GGL, LUGAS und OASIS entfällt. Die Bank-Buchung mag technisch funktionieren — regulatorisch hat sie keine Substanz.
Was am Ende bleibt, ist eine erstaunliche Asymmetrie. Live-Casino ist im deutschen lizenzierten Markt das kleinste Segment, regulatorisch das komplexeste und für Spieler oft das attraktivste. Bankmethoden funktionieren dort wie überall sonst, die regulatorische Tiefe ist aber höher. Wer den nächsten Aspekt der spielrelevanten Vorschriften verstehen will — die strenge Mechanik der virtuellen Automaten —, findet die Details im Leitfaden zum 1-Euro-Spin-Limit bei Online-Slots.