Giropay vs Paydirekt: zwei deutsche Bezahlideen, ein gemeinsames Schicksal
 Verfügbar in DE
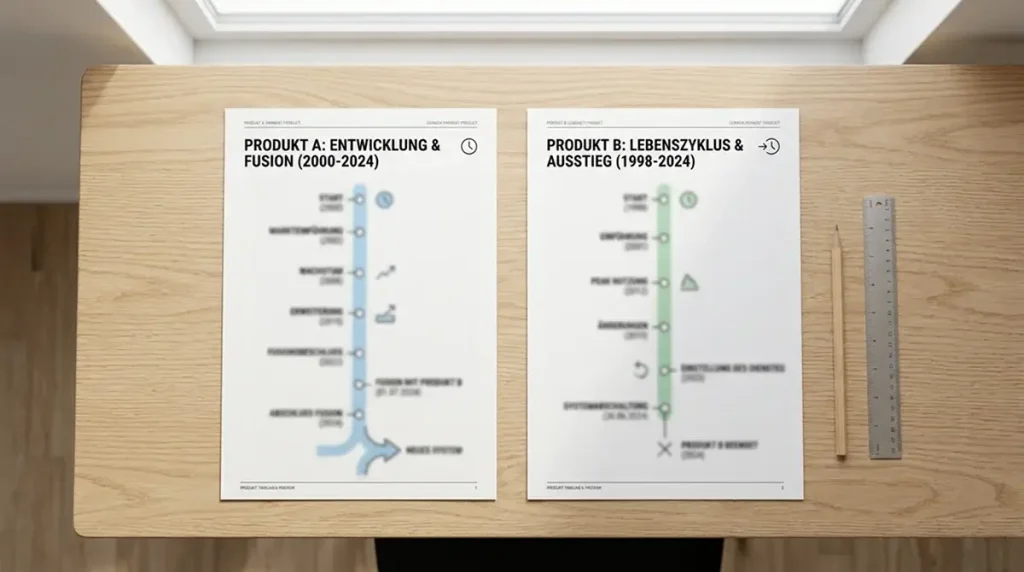
In meinen ersten Jahren in der Zahlungsverkehrs-Analyse habe ich die Debatte zwischen Giropay und Paydirekt aus nächster Nähe verfolgt. Beide Produkte stammten aus dem Schoß der deutschen Kreditwirtschaft. Beide wollten eine deutsche Antwort auf PayPal liefern. Beide sind heute Geschichte, miteinander verschmolzen und gemeinsam zum 31. Dezember 2024 abgeschaltet. Wer den Niedergang dieser beiden Marken versteht, versteht auch, warum die nächste Bank-direkte Methode — Wero — fundamental anders gedacht ist.
Paydirekt — was es war
Eine Erinnerung an 2015: ein Banking-Verantwortlicher erklärte mir mit unverhohlenem Stolz, dass Paydirekt das endgültige deutsche Antwort-Produkt auf PayPal werde. Die Logik schien zwingend: alle großen deutschen Banken machten mit, das Vertrauen war eingebaut, die Datenschutz-Story stand. Sechs Jahre später war das Produkt ein Sanierungsfall.
Paydirekt startete 2015 als Gemeinschaftsunternehmen der deutschen Sparkassen, Volksbanken und Privatbanken. Die Konstruktion war eine direkte Antwort auf PayPals Dominanz im deutschen E-Commerce. Anders als Giropay zielte Paydirekt nicht auf die Initiierung von Banküberweisungen, sondern auf das vollwertige Wallet-Modell — Käuferschutz, einheitliche Marke, durchgängige Customer Journey. Es sollte das deutsche PayPal werden.
Die Realität verlief anders. Trotz massiver Marketing-Investitionen und einer fast vollständigen Bankenanbindung blieb Paydirekt im einstelligen Marktanteilsbereich. PayPal war bereits zu tief in die Online-Gewohnheiten der Deutschen eingebrannt, die Akquise-Kosten zur Verdrängung waren astronomisch. Die Bilanzen der Paydirekt GmbH zeigten Jahr für Jahr Verluste — zum Stichtag 2023 ein Verlustvortrag von rund 8 Millionen Euro.
Ein Detail aus dieser Phase erklärt viel: Sparkassen-Filialleiter waren in den ersten Jahren angehalten, Paydirekt aktiv zu bewerben. Die Konversion blieb trotzdem niedrig, weil das Produkt für den Endkunden keinen sichtbaren Mehrwert gegenüber PayPal bot. Wer einen Wallet-Anbieter wechselt, braucht einen konkreten Anreiz. Datenschutz war als Argument zu abstrakt, Marktanteil zu klein, um Netzwerkeffekte auszulösen. Das Produkt war regulatorisch sauber und psychologisch unhandlich zugleich.
Der Merger und die Marke Giropay
2021 vollzogen die deutschen Banken eine Konsolidierung, die rückblickend logisch erscheint. Die Paydirekt GmbH übernahm den Betrieb von Giropay, beide Produkte wurden in einer gemeinsamen Gesellschaftsstruktur gebündelt, und schrittweise lief das Paydirekt-Wallet-Modell unter der bekannteren Marke Giropay weiter. Aus zwei Produkten wurde eines, und das stärkere Branding gewann.
Diese Verschmelzung war pragmatisch, aber sie veränderte den Charakter von Giropay. Vor dem Merger war Giropay ein schlankes Initiierungsprotokoll. Nach dem Merger wurde es zusätzlich ein Wallet-Ansatz, der allerdings im Casino-Kontext nie wirklich Fuß fasste. Lizenzierte deutsche Casinos verwendeten weiterhin die Initiierungsfunktion, die Wallet-Ebene blieb im E-Commerce angesiedelt.
Für die Branche war der Merger das Signal, dass die deutsche Antwort auf PayPal in dieser Form keine Zukunft hatte. Die Aufgabe wurde an die europäische Ebene weitergereicht — an die European Payments Initiative und ihr Produkt Wero. Was 2021 als Konsolidierung wirkte, war in Wahrheit die Vorbereitung des geordneten Marktrückzugs.
Ein anderer Aspekt der Verschmelzung wurde damals weniger diskutiert: die Markenarchitektur. Giropay als bekanntere Marke gewann, Paydirekt als jüngere und investitionsintensivere Marke wurde stillgelegt. Für Spieler im Casino-Bereich war diese Verschiebung kaum spürbar, weil Paydirekt im iGaming-Segment ohnehin nie eine breite Rolle gespielt hatte. Im stationären und im klassischen E-Commerce war der Markenwechsel sichtbarer, aber weil das Wallet-Modell ohnehin wenig genutzt wurde, blieb die Aufmerksamkeit gering.
Das gemeinsame Scheitern
Hier liegt der Kern der Geschichte. Im Jahr 2023 erreichte Giropay nur einen Anteil von 0,4 Prozent am gesamten deutschen Online-Zahlungsmarkt und belegte damit den letzten Rang im Ranking der gängigen Bezahlmethoden. Diese Zahl ist erschütternd, wenn man sie gegen die 45 Millionen registrierten Nutzer hält, die das Produkt zum Zeitpunkt seiner Abschaltung zählte. Die Diskrepanz erklärt das Geschäftsproblem präziser als jede Bilanz.
Registrierte Nutzer sind keine aktiven Nutzer. Ein großer Teil der Giropay-Registrierungen entstand nicht durch bewusste Anmeldung, sondern durch automatische Aktivierung im Rahmen des Online-Bankings vieler Sparkassen und Volksbanken. Viele dieser Nutzer haben Giropay nie freiwillig eingesetzt. Diese strukturelle Schwäche bei der Conversion von Registrierung zu Nutzung zog sich durch die gesamte Geschichte des Produkts.
Am 24. Juni 2024 verkündete die Paydirekt GmbH offiziell die Abschaltung. Die zugrundeliegende Entscheidung war wirtschaftlich getrieben — der Verlustvortrag von 8 Millionen Euro und die fehlende Aussicht auf Trendwende ließen den Anteilseignern keine andere Wahl. Zum 31. Dezember 2024 wurde Giropay endgültig vom Netz genommen, und mit ihm das Restkapitel von Paydirekt. Die sechsmonatige Ankündigungsfrist war regulatorisch erforderlich und gab betroffenen Casinos und E-Commerce-Händlern Zeit für die Migration auf alternative Methoden.
Was die Geschichte für Wero bedeutet
Wero ist nicht zufällig anders aufgebaut als seine deutschen Vorgänger. Die European Payments Initiative — die Trägergesellschaft hinter Wero — hat die Lehren aus dem Giropay-Paydirekt-Niedergang systematisch aufgearbeitet. Drei strukturelle Unterschiede springen ins Auge.
Erstens die Geografie. Wero ist pan-europäisch konzipiert, mit 16 europäischen Großbanken und Zahlungsdienstleistern als Gesellschaftern und einer Nutzerbasis, die im November 2025 bereits 46 Millionen erreichte. Diese Skala existiert von Anfang an, nicht als langfristiges Wachstumsziel. Die Akquise-Kosten verteilen sich auf einen Kontinent statt auf ein Land.
Zweitens das Produkt-Selbstverständnis. Wero positioniert sich nicht als deutsche Antwort auf PayPal, sondern als europäische Antwort auf alle bestehenden Wallet-Modelle. Diese Aspiration ist größer, aber die zugrundeliegende Methode — Echtzeit-A2A-Zahlungen auf SEPA-Instant-Basis — ist regulatorisch unterstützt durch die EU-Instant-Payments-Regulation.
Drittens die operative Geschwindigkeit. Während Paydirekt fünf Jahre brauchte, um seinen Marktanteil zu verdoppeln, verzeichnete Wero bereits im November 2024 — vier Monate nach Launch — 14 Millionen Nutzer und 8 Millionen Transaktionen. Die Commerzbank, die 2022 aus der EPI ausgetreten war, gab am 11. Februar 2026 ihre Wero-Teilnahme offiziell bekannt — eine deutliche Kehrtwende, die zeigt, dass die deutschen Großbanken inzwischen verstehen, was sie bei Giropay verloren haben.
Hinzu kommt ein vierter Unterschied, der oft übersehen wird: das regulatorische Fundament. Paydirekt und Giropay liefen auf der klassischen SEPA-Infrastruktur als Privatprodukte. Wero baut auf der EU-Instant-Payments-Regulation auf, die seit Januar 2025 für den Empfang und seit Oktober 2025 für den Versand verpflichtend ist. Diese gesetzliche Rückendeckung verhindert genau die Erosion, an der die Vorgänger litten — keine Bank kann aussteigen, ohne ihre Lizenz zu gefährden.
Was am Ende bleibt, ist eine wichtige Lehre: Marken-Solidität ersetzt keinen Marktanteil, und nationale Konsortien können gegen pan-europäische Skalierung nicht bestehen. Giropay und Paydirekt waren technisch ordentliche Produkte, die an ihrer geografischen und kommerziellen Begrenzung scheiterten. Wer Wero als reines Replacement-Produkt versteht, übersieht den eigentlichen Kern — die ursprüngliche Methode ist verschwunden, die Marke ist verschwunden, aber das strukturelle Problem ist gelöst. Ein vertiefter Blick auf den Nachfolger findet sich im eigenen Leitfaden zu Wero als EPI-Nachfolger.